مقایسه درگاه پرداخت اقساطی اسنپپی و تربپی؛ راهنمای کامل برای فروشگاههای اینترنتی
اسنپپی و تربپی دو راهکار شناختهشده پرداخت اعتباری و اقساطی برای فروشگاههای اینترنتی ایران هستند. هر دو میتوانند امکان خرید چهارقسطی را در اختیار مشتری قرار دهند، اما تفاوت در اکوسیستم، مسیر جذب مشتری، نحوه اتصال به فروشگاه، قرارداد پذیرندگی و تجربه خرید باعث میشود انتخاب میان آنها فقط با نگاه به تعداد اقساط انجام نشود. در این راهنما، درگاه پرداخت اقساطی اسنپپی و تربپی را از دید مشتری و صاحب فروشگاه بهطور کامل مقایسه میکنیم.
مقایسه درگاه پرداخت اقساطی اسنپپی و تربپی؛ کدام برای فروشگاه اینترنتی مناسبتر است؟
خرید اینترنتی در ایران دیگر فقط به انتخاب کالا و پرداخت یکجای مبلغ سفارش محدود نیست. افزایش قیمت کالاها و تغییر رفتار مشتریان باعث شده است امکان پرداخت مرحلهای به یکی از قابلیتهای مهم فروشگاههای اینترنتی تبدیل شود. مشتری ممکن است محصولی را بخواهد، بودجه خرید آن را هم داشته باشد، اما ترجیح دهد تمام مبلغ را در همان لحظه از حساب خود پرداخت نکند. در چنین شرایطی، درگاههای پرداخت اعتباری یا مدل «الان بخر، بعداً پرداخت کن» میتوانند فاصله میان تصمیم خرید و پرداخت را کمتر کنند.
دو نام مهمی که در این حوزه با آنها روبهرو میشویم، درگاه پرداخت اقساطی اسنپ پی و درگاه پرداخت اقساطی ترب پی هستند.
هر دو سرویس این امکان را ایجاد کردهاند که مشتری واجد شرایط بتواند خرید خود را بهصورت اعتباری یا چندقسطی انجام دهد. در مدل چهارقسطی اسنپپی، این سرویس خرید در چهار قسط و بدون سود و کارمزد برای مشتری را اعلام کرده است. در اطلاعرسانی رسمی اسنپپی همچنین فعالسازی اعتبار از بخش سرویس اعتباری سوپراپلیکیشن اسنپ انجام میشود.
در تربپی نیز مدل رایج خرید چهارقسطی است؛ مشتری بخشی از مبلغ را هنگام خرید پرداخت میکند و باقی مبلغ را در اقساط بعدی میپردازد. منابع فعلی فروشگاههای متصل به این سرویس نیز خرید چهارقسطی بدون چک و ضامن را توضیح دادهاند.
اما برای صاحب فروشگاه سؤال اصلی کمی متفاوت است:
آیا فقط اضافه کردن یک گزینه «خرید اقساطی» کافی است؟ اسنپپی و تربپی چه تفاوتی دارند؟ آیا امکان استفاده همزمان از هر دو وجود دارد؟ کدام مدل میتواند نرخ تبدیل فروشگاه را بیشتر کند؟ و هنگام انتخاب یک درگاه پرداخت اقساطی باید چه چیزهایی غیر از تعداد اقساط را بررسی کنیم؟
در این راهنما به تمام این پرسشها پاسخ میدهیم.
درگاه پرداخت اقساطی چیست؟
درگاه پرداخت اقساطی یا BNPL مخفف عبارت Buy Now, Pay Later است؛ یعنی «الان بخر، بعداً پرداخت کن».
در روش پرداخت عادی، مشتری هنگام ثبت سفارش باید کل مبلغ را با کارت بانکی پرداخت کند. اگر کالایی ۱۲ میلیون تومان قیمت داشته باشد، مشتری برای تکمیل سفارش باید همان لحظه ۱۲ میلیون تومان پرداخت کند.
اما در یک روش پرداخت اقساطی چهارمرحلهای، مبلغ میتواند به چهار بخش تقسیم شود. در یک مثال ساده، مشتری برای خرید همان کالای ۱۲ میلیون تومانی، ۳ میلیون تومان را در مرحله اول و سه بخش باقیمانده را در سررسیدهای بعدی پرداخت میکند.
مزیت این روش برای مشتری روشن است: فشار پرداخت یکجای مبلغ کاهش پیدا میکند.
ولی مزیت آن برای فروشگاه فقط «قسطی شدن خرید» نیست.
در بسیاری از فروشگاهها مشتری تا مرحله مشاهده محصول یا حتی سبد خرید پیش میرود، اما به دلیل مبلغ بالای سفارش خرید را تکمیل نمیکند. اضافه شدن یک روش پرداخت اعتباری میتواند گزینه دیگری در اختیار چنین مشتریای قرار دهد.
بنابراین درگاه اقساطی را بهتر است بهعنوان یکی از ابزارهای افزایش انعطاف پرداخت و بهبود نرخ تبدیل فروشگاه ببینیم، نه فقط یک درگاه بانکی دیگر.
اسنپپی چیست؟
اسنپپی سرویس اعتباری و پرداخت اقساطی مرتبط با اکوسیستم اسنپ است.
کاربران واجد شرایط میتوانند اعتبار خود را در بخش سرویس اعتباری اسنپ فعال کرده و از فروشگاههایی که امکان پرداخت با اسنپپی را دارند خرید کنند.
در مدل چهارقسطی رایج، مشتری یکچهارم مبلغ خرید را پرداخت میکند و سه بخش دیگر را در ماههای بعد میپردازد. اسنپپی این روش را برای مشتری بدون سود و کارمزد معرفی میکند و در معرفی رسمی این سرویس نیز بر خرید چهارقسطی و عدم نیاز به چک و سفته در این مدل تأکید شده است.
نکته مهم این است که اسنپپی را نباید فقط بهعنوان صفحهای داخل اپلیکیشن اسنپ در نظر گرفت.
برای فروشگاه اینترنتی، درگاه پرداخت اقساطی اسنپ پی میتواند در مرحله تسویه حساب سایت قرار بگیرد. بنابراین مشتری پس از انتخاب کالا و ورود به Checkout، در کنار روشهای پرداخت دیگر، گزینه اسنپپی را مشاهده میکند.
در صورت داشتن اعتبار کافی و احراز شرایط سرویس، خرید از طریق فرایند اسنپپی تکمیل میشود.
تربپی چیست؟
تربپی راهکار خرید اعتباری مرتبط با اکوسیستم ترب است.
ترب پیش از راهاندازی سرویس اعتباری، برای بسیاری از کاربران ایرانی بهعنوان بستر جستوجو و مقایسه کالا و قیمت شناخته میشد. کاربر یک محصول را جستوجو میکند، فروشندگان مختلف را مشاهده میکند و سپس برای خرید وارد فروشگاه منتخب میشود.
اضافه شدن تربپی، امکان پرداخت اعتباری را نیز به بخشی از این مسیر خرید اضافه میکند.
در مدل متداول تربپی، مبلغ سفارش در چهار بخش پرداخت میشود؛ یکچهارم در زمان خرید و سه قسط باقیمانده در سررسیدهای ماهانه بعدی. منابع فروشگاهی فعال با تربپی نیز این مدل را بهعنوان خرید چهارقسطی بدون چک و ضامن معرفی کردهاند.
از دید فروشگاه اینترنتی، درگاه پرداخت اقساطی ترب پی میتواند در Checkout فروشگاه نمایش داده شود تا مشتری واجد شرایط، بهجای پرداخت نقدی کامل، خرید خود را از طریق اعتبار تربپی انجام دهد.
این موضوع بهویژه برای فروشگاههایی جالب است که محصولات خود را در ترب نیز عرضه میکنند؛ زیرا در چنین شرایطی، کانال کشف محصول و یکی از روشهای پرداخت اقساطی میتوانند در یک اکوسیستم به یکدیگر نزدیک شوند.
تفاوت درگاه پرداخت عادی با اسنپپی و تربپی چیست؟
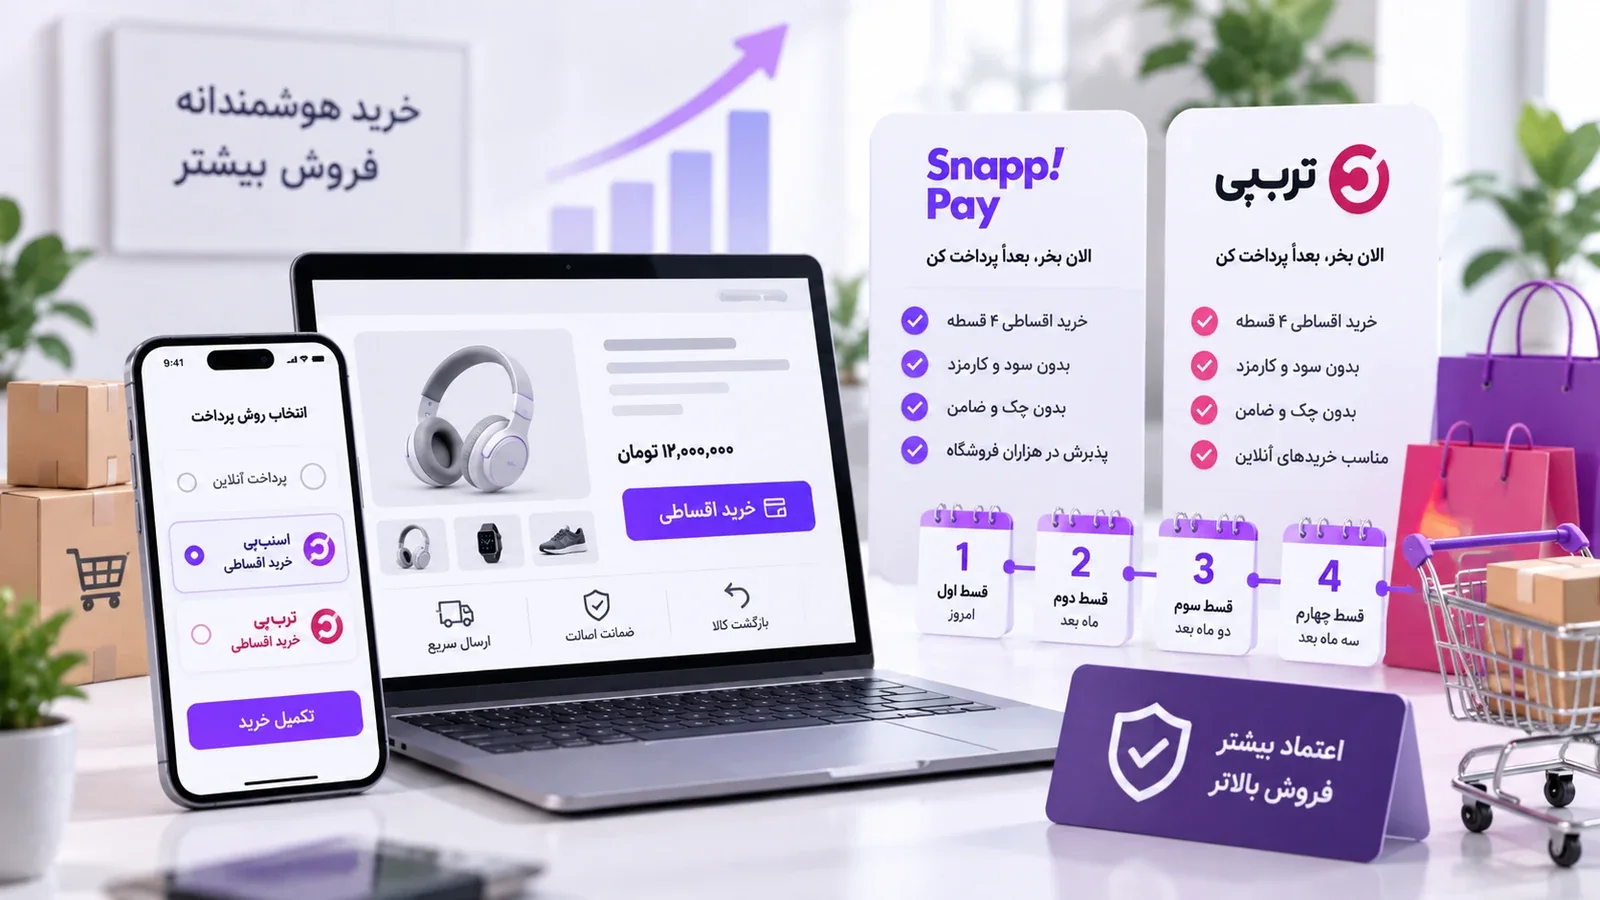
درگاه بانکی معمولی فقط انتقال مبلغ را انجام میدهد.
وقتی مشتری یک سفارش ۸ میلیون تومانی را از طریق درگاه بانکی پرداخت میکند، تمام مبلغ سفارش همان لحظه از حساب بانکی او پرداخت میشود.
اما درگاه اقساطی یک مرحله اعتباری نیز دارد.
سرویس باید بررسی کند آیا مشتری امکان استفاده از اعتبار را دارد، سقف اعتبار او چقدر است و سفارش فعلی در محدوده قابل پرداخت قرار دارد یا خیر.
پس از تأیید، پرداخت مطابق ساختار سرویس انجام میشود.
در نتیجه برای پیادهسازی درگاه پرداخت اقساطی اسنپ پی یا تربپی، فروشگاه فقط با یک Redirect ساده بانکی روبهرو نیست. وضعیت سفارش، تأیید اعتبار، آغاز تراکنش، بازگشت مشتری، تأیید نهایی تراکنش و گاهی استعلام وضعیت سفارش باید بهدرستی مدیریت شوند.
همین تفاوت باعث میشود کیفیت فنی اتصال این سرویسها به سایت اهمیت زیادی داشته باشد.
مقایسه سریع اسنپپی و تربپی
جدول زیر تصویری کلی از دو سرویس ارائه میدهد. شرایط مربوط به پذیرنده، کارمزد، تسویه و سقف اعتبار ممکن است بر اساس قرارداد، زمان و شرایط هر حساب تغییر کند؛ بنابراین این بخشها باید هنگام عقد قرارداد مستقیماً بررسی شوند.
ویژگی | اسنپپی | تربپی |
|---|---|---|
نوع سرویس | خرید اعتباری / BNPL | خرید اعتباری / BNPL |
مدل رایج خرید | چهارقسطی | چهارقسطی |
پرداخت بخشی در زمان خرید | بله | بله |
سود و کارمزد مدل چهارقسطی برای مشتری | طبق اعلام سرویس، بدون سود و کارمزد | در مدل رایج اعلامشده، بدون سود و کارمزد |
نیاز به چک در مدل متداول چهارقسطی | معمولاً خیر | معمولاً خیر |
اتصال به فروشگاه اینترنتی | بله، برای پذیرندگان تأییدشده | بله، برای پذیرندگان تأییدشده |
اکوسیستم اصلی | اسنپ و شبکه پذیرندگان اسنپپی | ترب و فروشگاههای متصل |
مناسب استفاده در Checkout | بله | بله |
اعتبار مشتری | وابسته به ارزیابی سرویس | وابسته به ارزیابی سرویس |
کارمزد پذیرنده | قراردادی | قراردادی |
زمان تسویه پذیرنده | وابسته به قرارداد | وابسته به قرارداد |
همانطور که مشخص است، شباهت زیادی در ظاهر دو سرویس وجود دارد. تفاوت مهم زمانی آشکار میشود که از زاویه فروشگاه به آنها نگاه کنیم.
نحوه خرید با درگاه پرداخت اقساطی اسنپ پی
فرض کنید مشتری وارد یک فروشگاه اینترنتی شده و یک گوشی، ساعت، لباس یا کالای دیگری را به سبد خرید اضافه کرده است.
در صفحه پرداخت، در کنار گزینه پرداخت آنلاین، روش «پرداخت اقساطی با اسنپپی» نیز نمایش داده میشود.
پس از انتخاب این روش، اطلاعات لازم برای شروع تراکنش میان فروشگاه و سرویس پرداخت ردوبدل میشود. وضعیت اعتبار مشتری بررسی شده و در صورت وجود شرایط لازم، مشتری فرایند خرید را ادامه میدهد.
در مدل رایج چهارقسطی، یکچهارم مبلغ در زمان خرید پرداخت میشود و اقساط بعدی مطابق سررسید مشخص پرداخت خواهند شد. اسنپپی این سرویس را بدون سود و کارمزد برای مشتری و بدون نیاز به چک و سفته در مدل چهارقسطی معرفی کرده است.
از دید تجربه کاربری، مهم است که مشتری پیش از رسیدن به Checkout بداند چنین گزینهای وجود دارد.
اگر تنها جایی که عبارت «پرداخت با اسنپپی» دیده میشود انتهای مرحله پرداخت باشد، فروشگاه بخشی از ارزش بازاریابی این قابلیت را از دست میدهد.
نمایش صحیح امکان خرید اقساطی در صفحه محصول میتواند از همان مرحله تصمیمگیری، شیوه پرداخت جایگزین را به مشتری معرفی کند.
نحوه خرید با درگاه پرداخت اقساطی ترب پی
فرایند کلی تربپی نیز از نگاه مشتری مشابه است.
مشتری کالا را انتخاب میکند، وارد صفحه پرداخت فروشگاه میشود و درگاه پرداخت اقساطی تربپی را انتخاب میکند.
پس از هدایت به فرایند تربپی و تأیید شرایط اعتبار، بخشی از مبلغ در زمان خرید پرداخت شده و باقی مبلغ در سررسیدهای بعدی پرداخت میشود.
فروشگاههایی که راهنمای تربپی را منتشر کردهاند، مدل چهارقسطی را بهصورت پرداخت قسط اول هنگام خرید و سه قسط بعدی بهصورت ماهانه توضیح میدهند.
یکی از ویژگیهای مهم این سرویس ارتباط آن با فضای جستوجوی محصول ترب است.
کاربری که از ابتدا برای پیدا کردن محصول و مقایسه قیمت وارد ترب شده، ممکن است در همان مسیر با فروشگاهی مواجه شود که امکان خرید اعتباری نیز برای آن فعال است.
این ویژگی میتواند برای فروشگاههایی که بخش قابل توجهی از ورودی فروش خود را از ترب دریافت میکنند، اهمیت ویژهای داشته باشد.
تفاوت اکوسیستم اسنپپی و تربپی
شاید مهمترین تفاوت استراتژیک این دو سرویس در اکوسیستمی باشد که از آن آمدهاند.
اسنپ مجموعهای از خدمات مصرفکننده را در یک سوپراپلیکیشن ارائه میکند و اسنپپی نیز در همین اکوسیستم توسعه یافته است. کاربران بسیاری از قبل حساب اسنپ دارند و سرویس اعتباری در همان محیط در دسترس آنها قرار میگیرد.
اطلاعرسانی فعلی اسنپپی نشان میدهد این سرویس علاوه بر فروشگاههای آنلاین، شبکه بزرگی از پذیرندگان حضوری نیز دارد؛ کانال رسمی آن در شهریور ۱۴۰۵ از بیش از ۲۰ هزار فروشگاه حضوری سخن گفته است.
ترب از مسیر متفاوتی رشد کرده است.
هسته اصلی تجربه ترب، جستوجوی کالا، مشاهده فروشندگان و مقایسه قیمت بوده است. بنابراین تربپی در محیطی قرار گرفته که کاربر معمولاً از قبل در حال بررسی یک کالا و گزینههای خرید آن است.
برای صاحب فروشگاه، این تفاوت مهمتر از چیزی است که در نگاه اول به نظر میرسد.
یک سرویس میتواند از پایگاه گسترده کاربران یک سوپراپلیکیشن بهره ببرد و سرویس دیگر به مسیری بسیار نزدیک به جستوجو و مقایسه محصول متصل است.
مقایسه تجربه مشتری
برای مشتری، ساده بودن فرایند اهمیت زیادی دارد.
حتی اگر یک فروشگاه بهترین قیمت را داشته باشد، اگر مسیر پرداخت پیچیده شود ممکن است سفارش تکمیل نشود.
در هر دو مدل، فروشگاه باید اطلاعات را واضح ارائه کند. مشتری قبل از انتخاب روش پرداخت باید بداند خرید چند قسط دارد، قسط اول چه زمانی پرداخت میشود و پرداختهای بعدی چگونه خواهند بود.
نباید کاربر را با دهها توضیح فنی درباره API، اعتبارسنجی یا فرایند تسویه فروشگاه درگیر کرد.
از نظر طراحی رابط کاربری، کافی است در صفحه محصول یا نزدیک قیمت، امکان خرید اقساطی مشخص شود و جزئیات کاملتر در یک پنجره یا صفحه راهنما در دسترس باشد.
برای مثال اگر کالایی ۸ میلیون تومان قیمت دارد، فروشگاه میتواند به شکلی ساده نشان دهد که در صورت داشتن اعتبار کافی، امکان پرداخت آن در چهار بخش وجود دارد.
این پیام میتواند برای مشتریای که به دلیل مبلغ نهایی خرید مردد است، عامل مهمی در ادامه فرایند خرید باشد.
کدام سرویس اعتبار بیشتری میدهد؟
این یکی از سؤالات پرتکرار درباره مقایسه اسنپپی و تربپی است، اما پاسخ ثابت و دائمی برای آن وجود ندارد.
اعتبار مشتری میتواند به سیاستهای اعتبارسنجی، سوابق حساب، کمپینهای فعال و شرایط سرویس بستگی داشته باشد.
به همین دلیل درج یک عدد ثابت در مقالهای که قرار است برای مدت طولانی روی سایت باقی بماند، تصمیم مناسبی نیست.
حتی اگر امروز یک سرویس سقف مشخصی را اعلام کند، ممکن است بعداً مقدار آن تغییر کند یا برای کاربران مختلف متفاوت باشد.
برای فروشگاه نیز نکته اصلی این نیست که «بالاترین اعتبار عمومی اعلامشده» چقدر است.
مهمتر این است که چه بخشی از مشتریان واقعی فروشگاه امکان استفاده از سرویس را دارند و کالاهای فروشگاه معمولاً در چه بازه قیمتی قرار گرفتهاند.
اگر میانگین سبد خرید فروشگاه سه میلیون تومان باشد، نیاز فروشگاه با سایتی که محصولات پنجاه میلیون تومانی میفروشد یکسان نیست.
آیا اسنپپی و تربپی برای مشتری سود دارند؟
در مدل رایج چهارقسطی، اسنپپی بهصورت رسمی بر خرید بدون سود و کارمزد برای مشتری تأکید میکند.
درباره تربپی نیز منابع فعلی مرتبط با فروشگاههای پذیرنده، مدل چهارقسطی بدون سود و کارمزد برای خریدار را معرفی میکنند.
اما عبارت «بدون کارمزد برای مشتری» نباید با رایگان بودن کل زیرساخت برای فروشگاه اشتباه گرفته شود.
مدل تجاری سرویسهای BNPL معمولاً شامل قرارداد با پذیرنده است و هزینه خدمات، نحوه تسویه و شرایط تجاری میتواند در قرارداد فروشگاه تعریف شود.
به همین دلیل صاحب فروشگاه باید قبل از فعالسازی هر سرویس، نسخه بهروز قرارداد را بررسی کند.
عدد کارمزد قدیمی که در یک وبلاگ یا شبکه اجتماعی پیدا میشود، لزوماً برای قرارداد جدید شما معتبر نیست.
مقایسه کارمزد اسنپپی و تربپی برای فروشنده
برای بسیاری از مدیران فروشگاه، این مهمترین بخش مقایسه است.
اما دقیقاً همین بخش جایی است که نباید براساس اطلاعات قدیمی تصمیم گرفت.
کارمزد پذیرندگی میتواند بسته به قرارداد، نوع کسبوکار، حجم تراکنش، دوره تسویه، کمپین مشترک و سایر شرایط تجاری متفاوت باشد.
بنابراین هنگام مقایسه واقعی بهتر است بهجای پرسیدن «کدام سرویس چند درصد کارمزد دارد؟» این سؤال را مطرح کنید:
از یک سفارش ده میلیون تومانی، بعد از تمام هزینههای قراردادی چه مبلغی و در چه زمانی به حساب فروشگاه من میرسد؟
این سؤال بسیار دقیقتر است.
برای مقایسه دو پیشنهاد، فروشگاه باید کارمزد پایه، مالیات مرتبط با خدمات، زمان تسویه، هزینه کمپینها و شرایط مرجوعی سفارش را کنار هم قرار دهد.
ممکن است یک درصد پایینتر در ظاهر جذاب باشد اما دوره تسویه طولانیتر روی نقدینگی کسبوکار اثر بگذارد.
زمان تسویه با فروشگاه
در پرداخت اقساطی، مشتری طی چند مرحله پول را پرداخت میکند؛ اما این الزاماً به این معنا نیست که فروشگاه هم باید منتظر تکتک اقساط مشتری بماند.
ساختار تسویه پذیرنده موضوعی قراردادی است.
شرایط اسنپپی و تربپی برای همه پذیرندگان الزاماً یکسان نیست و ممکن است طرحهای تسویه متفاوت وجود داشته باشد.
برای همین اگر در حال انتخاب درگاه هستید، زمان تسویه را کنار درصد کارمزد بررسی کنید.
برای یک فروشگاه با حاشیه سود بالا، شاید تأخیر چندروزه در تسویه مسئله مهمی نباشد. اما برای کسبوکاری که باید سریعاً موجودی جدید تهیه کند، نقدینگی اهمیت بسیار بیشتری دارد.
در فروشگاههایی که گردش بالایی دارند، حتی چند روز تفاوت در تسویه میتواند رقم قابل توجهی از سرمایه در گردش را درگیر کند.
آیا فروشگاه ریسک پرداخت نکردن اقساط مشتری را دارد؟
این موضوع باید دقیقاً براساس قرارداد پذیرنده بررسی شود.
یکی از دلایل استفاده کسبوکارها از سرویسهای BNPL همین است که مدیریت اعتبار مشتری، دریافت اقساط و بسیاری از ریسکهای مرتبط با اعتبارسنجی توسط ارائهدهنده سرویس انجام میشود.
اما فروشگاه باید شرایط مربوط به لغو سفارش، برگشت کالا، اختلاف مشتری، تقلب، Refund و تسویه نهایی را بهصورت مکتوب بررسی کند.
در خرید اینترنتی ممکن است کالا مرجوع شود یا سفارش قبل از ارسال لغو شود.
در چنین شرایطی، سیستم فروشگاه باید بتواند وضعیت سفارش و تراکنش اقساطی را هماهنگ مدیریت کند.
پس انتخاب درگاه فقط انتخاب یک لوگو برای صفحه Checkout نیست؛ سازوکار بعد از خرید نیز اهمیت دارد.
اتصال اسنپپی به سایت چگونه انجام میشود؟
برای اتصال درگاه پرداخت اقساطی اسنپ پی به یک فروشگاه اینترنتی، فروشگاه ابتدا باید فرایند پذیرندگی سرویس را طی کند.
پس از دریافت اطلاعات فنی و دسترسیهای لازم، اتصال در سمت فروشگاه پیادهسازی میشود.
در یک اتصال اصولی، چند مرحله باید بهدرستی مدیریت شود: بررسی امکان استفاده مشتری از سرویس، ایجاد سفارش، آغاز تراکنش، انتقال مشتری، دریافت نتیجه بازگشت، تأیید وضعیت نهایی و ثبت اطلاعات تراکنش.
اگر هرکدام از این مراحل ناقص باشد، ممکن است سفارش در فروشگاه «در انتظار» بماند در حالی که سمت سرویس وضعیت دیگری ثبت شده است.
به همین علت فروشگاه باید برای تراکنشهای نامشخص امکان استعلام وضعیت نیز داشته باشد.
همچنین نباید صرفاً به پیام بازگشت مرورگر اعتماد کرد. وضعیت نهایی پرداخت باید از طریق سازوکار تأییدشده سرویس بررسی شود.
اتصال تربپی به سایت چگونه انجام میشود؟
اتصال درگاه پرداخت اقساطی ترب پی نیز نیازمند پذیرندگی و پیادهسازی ارتباط میان فروشگاه و سرویس است.
هنگامی که کاربر تربپی را بهعنوان روش پرداخت انتخاب میکند، سفارش باید با مبلغ و شناسه صحیح ایجاد شده و نتیجه تراکنش پس از طی مراحل پرداخت به فروشگاه برگردد.
اطلاعاتی مانند مبلغ سفارش، تخفیف، هزینه ارسال و وضعیت نهایی باید کاملاً هماهنگ باشند.
اگر فروشگاه علاوه بر تربپی محصولات خود را در موتور جستوجوی ترب نیز عرضه میکند، مسئله هماهنگی اطلاعات اهمیت بیشتری پیدا میکند.
قیمت و موجودی محصولی که کاربر در ترب دیده است باید با صفحهای که پس از کلیک مشاهده میکند هماهنگ باشد.
در غیر این صورت حتی وجود امکان خرید اقساطی نیز نمیتواند تجربه نامناسب ناشی از قیمت یا موجودی اشتباه را جبران کند.
مزیت درگاه پرداخت اقساطی برای فروشگاه چیست؟
مهمترین مزیت این سرویسها کاهش مانع پرداخت است.
فرض کنید مشتری بین خرید یک محصول ۶ میلیون تومانی و به تعویق انداختن خرید مردد است.
اگر تنها گزینه پرداخت، پرداخت کامل ۶ میلیون تومان باشد، ممکن است خرید را رها کند.
اما اگر بتواند بخشی از مبلغ را اکنون بپردازد و بقیه را در مراحل بعدی پرداخت کند، تصمیم خرید برای او سادهتر میشود.
این قابلیت بهخصوص برای کالاهایی که مبلغ آنها نسبت به خرید روزمره بالاتر است میتواند اهمیت بیشتری داشته باشد.
مزیت دیگر، افزایش انعطاف فروشگاه در روش پرداخت است.
فروشگاهی که پرداخت بانکی، اسنپپی و تربپی را در کنار یکدیگر دارد، مشتری را مجبور نمیکند از یک روش مشخص استفاده کند.
هر مشتری میتواند براساس شرایط خود روش مناسب را انتخاب کند.
آیا پرداخت اقساطی باعث افزایش فروش میشود؟
امکان خرید اقساطی میتواند مانع پرداخت را کاهش دهد، اما هیچ درگاهی بهتنهایی تضمینکننده افزایش فروش نیست.
اگر قیمت محصول غیررقابتی باشد، سایت کند باشد، موجودی اشتباه نمایش داده شود یا مشتری به فروشگاه اعتماد نکند، اضافه کردن اسنپپی یا تربپی تمام این مشکلات را حل نمیکند.
درگاه اقساطی زمانی بیشترین ارزش را ایجاد میکند که سایر بخشهای فرایند خرید نیز درست باشند.
صفحه محصول باید اطلاعات کافی داشته باشد، هزینه ارسال شفاف باشد و Checkout پیچیدگی غیرضروری نداشته باشد.
پس بهتر است بعد از فعالسازی درگاه، عملکرد آن اندازهگیری شود.
فروشگاه میتواند نرخ انتخاب روش اقساطی، نرخ موفقیت تراکنش، میانگین مبلغ سفارش و نرخ تبدیل مشتریانی که امکان خرید اقساطی را مشاهده کردهاند بررسی کند.
تصمیم درست باید براساس داده فروشگاه باشد، نه صرفاً محبوبیت نام سرویس.
اسنپپی برای چه فروشگاههایی جذاب است؟
اسنپپی به دلیل حضور در اکوسیستم اسنپ و شبکه گسترده پذیرندگان، میتواند برای طیف متنوعی از کسبوکارها قابل بررسی باشد.
فروشگاههای پوشاک، زیبایی، لوازم دیجیتال، لوازم خانه، کیف و کفش، ساعت، عطر و بسیاری از دستههای دیگر میتوانند از مدل خرید اقساطی استفاده کنند.
نکته مهم این است که تناسب با مشتری واقعی فروشگاه بررسی شود.
اگر درصد قابل توجهی از مشتریان هدف فروشگاه کاربران فعال اکوسیستم اسنپ باشند، نمایش درگاه پرداخت اقساطی اسنپ پی میتواند اصطکاک استفاده از روش اعتباری را کاهش دهد.
از طرف دیگر، فروشگاه باید هزینه قرارداد و تأثیر آن بر حاشیه سود محصولات خود را نیز بررسی کند.
یک روش پرداخت زمانی مفید است که افزایش احتمالی فروش، هزینه پذیرندگی آن را برای کسبوکار توجیه کند.
تربپی برای چه فروشگاههایی جذاب است؟
تربپی بهخصوص برای فروشگاههایی که حضور فعالی در ترب دارند، گزینه قابل توجهی است.
اگر بخش مهمی از مشتریان فروشگاه پس از مقایسه قیمت در ترب وارد سایت میشوند، قرار گرفتن امکان خرید اقساطی در همین مسیر میتواند تجربه یکپارچهتری ایجاد کند.
برای مثال کاربر یک کالا را در ترب جستوجو میکند، فروشندگان را مقایسه میکند، وارد فروشگاه میشود و در نهایت هنگام پرداخت گزینه درگاه پرداخت اقساطی ترب پی را مشاهده میکند.
در چنین مسیری، ترب هم در مرحله کشف محصول و هم در بخشی از مرحله پرداخت حضور دارد.
البته همانند اسنپپی، شرایط قرارداد و سودآوری فروشگاه باید جداگانه بررسی شود.
اینکه یک فروشگاه در ترب فروش خوبی دارد الزاماً به این معنا نیست که هر شرایط تجاری تربپی برای آن مناسب خواهد بود.
تفاوت اسنپپی و تربپی در جذب مشتری
یکی از جذابترین بخشهای این مقایسه، تفاوت میان «روش پرداخت» و «کانال جذب مشتری» است.
درگاه بانکی معمولاً مشتری جدید برای فروشگاه ایجاد نمیکند. فقط خرید مشتری موجود را پردازش میکند.
اما سرویسهای اعتباری بزرگ ممکن است خود دارای کاربران، کمپینها یا شبکه پذیرندگان باشند.
اسنپپی از اکوسیستم بزرگ اسنپ بهره میبرد و سرویس خود را در کمپینهای مختلف به کاربران معرفی میکند.
تربپی نیز به بستری متصل است که کاربران برای جستوجو و مقایسه محصول وارد آن میشوند.
به همین دلیل فروشگاه هنگام ارزیابی سرویس میتواند علاوه بر هزینه تراکنش، ظرفیت بازاریابی آن را نیز بررسی کند.
این موضوع به معنای تضمین ورودی یا فروش نیست؛ بلکه یکی از متغیرهایی است که در مذاکره با سرویس باید درباره آن سؤال کرد.
آیا میتوان همزمان اسنپپی و تربپی داشت؟
از نظر تجربه فروشگاهی، وجود چند روش پرداخت در کنار یکدیگر میتواند منطقی باشد، مشروط بر اینکه قراردادهای پذیرندگی فروشگاه چنین امکانی را محدود نکرده باشند.
داشتن هر دو درگاه باعث میشود مشتری بر اساس اعتباری که در هر سرویس دارد انتخاب کند.
ممکن است یک مشتری اعتبار اسنپپی داشته باشد و مشتری دیگری از تربپی استفاده کند.
اگر فروشگاه فقط یکی از آنها را فعال کرده باشد، بخشی از مشتریان قادر به استفاده از اعتبار سرویس دیگر نخواهند بود.
با این حال، اضافه کردن هر درگاهی هزینه فنی و عملیاتی نیز ایجاد میکند.
تیم فروشگاه باید تراکنشها، استردادها، وضعیت سفارشها و گزارشهای مالی چند سرویس را مدیریت کند.
بنابراین هدف نباید «داشتن بیشترین تعداد درگاه» باشد؛ بلکه باید درگاههایی فعال شوند که استفاده واقعی دارند.
برای مقایسه واقعی دو درگاه چه چیزی را اندازه بگیریم؟
بهترین مقایسه پس از راهاندازی و براساس داده واقعی فروشگاه انجام میشود.
مدیر فروشگاه میتواند سهم هر روش از تعداد سفارشها، نرخ موفقیت تراکنش، متوسط مبلغ سفارش، نرخ لغو، هزینه پذیرندگی، زمان تسویه و حاشیه سود نهایی را کنار هم قرار دهد.
فرض کنید اسنپپی تعداد بیشتری سفارش ایجاد کند اما میانگین حاشیه سود سفارشها کمتر باشد.
در مقابل ممکن است تربپی تعداد سفارش کمتری داشته باشد ولی مشتریان آن سبد خرید بزرگتری ایجاد کنند.
فقط با دانستن تعداد سفارش نمیتوان تصمیم گرفت.
همچنین باید ببینید چند مشتری در صفحه پرداخت روی گزینه اقساطی کلیک میکنند ولی تراکنش را کامل نمیکنند.
این داده ممکن است مشکلات فنی یا محدودیت اعتبار مشتریان را نشان دهد.
اشتباه مهم: نمایش درگاه فقط در آخرین مرحله خرید
اگر امکان پرداخت اقساطی یکی از مزیتهای فروشگاه است، پنهان کردن آن تا مرحله Checkout منطقی نیست.
مشتری باید از صفحه محصول بداند که امکان پرداخت اقساطی وجود دارد.
این موضوع مخصوصاً برای محصولات با قیمت بالاتر اهمیت دارد.
میتوان کنار قیمت محصول پیام کوتاهی مانند «امکان خرید اقساطی» نمایش داد و جزئیات را در پنجرهای جداگانه توضیح داد.
در صفحه سبد خرید نیز میتوان این امکان را دوباره یادآوری کرد.
در نهایت، روش پرداخت در Checkout انتخاب میشود.
این ساختار باعث میشود پرداخت اقساطی از یک قابلیت فنی پنهان به بخشی از پیشنهاد فروش تبدیل شود.
تأثیر درگاه اقساطی بر سبد خرید
یکی از موضوعاتی که بعد از راهاندازی باید بررسی شود، متوسط ارزش سفارش است.
زمانی که مشتری مجبور نیست کل مبلغ را یکجا پرداخت کند، ممکن است بتواند محصول بهتر یا کالای مکمل دیگری را نیز انتخاب کند.
مثلاً کسی که قصد خرید کفش دارد ممکن است محصول جانبی نیز به سفارش اضافه کند.
یا مشتری یک فروشگاه لوازم دیجیتال بهجای مدل ارزانتر، نسخهای با ظرفیت بالاتر را انتخاب کند.
البته این رفتار باید با داده واقعی همان فروشگاه سنجیده شود.
هدف پرداخت اقساطی نباید تشویق غیرمسئولانه مشتری به هزینه بیشتر باشد؛ بلکه فراهم کردن انعطاف بیشتر در پرداخت است.
اهمیت موبایل در اسنپپی و تربپی
بخش بزرگی از فرایند خرید اینترنتی روی موبایل اتفاق میافتد.
بنابراین صفحات مربوط به پرداخت اقساطی باید کاملاً ریسپانسیو باشند.
دکمه انتخاب درگاه، پنجره توضیحات اقساط، نمایش مبلغ هر پرداخت و پیام بازگشت از سرویس باید در نمایشگر کوچک بهدرستی دیده شوند.
همچنین پس از بازگشت مشتری از درگاه، وضعیت سفارش باید واضح باشد.
نمایش یک صفحه خالی یا پیام نامفهوم بعد از پرداخت میتواند مشتری را نگران کند، حتی اگر تراکنش در سمت سرویس موفق بوده باشد.
صفحه نتیجه باید شماره سفارش، وضعیت پرداخت و مرحله بعدی را بهصورت شفاف نمایش دهد.
لغو و مرجوعی سفارش در پرداخت اقساطی
فروشگاه اینترنتی فقط با پرداخت موفق روبهرو نیست.
ممکن است مشتری قبل از ارسال سفارش درخواست لغو دهد، کالا موجود نباشد یا بعداً مرجوع شود.
در پرداخت نقدی، بازگشت وجه مسیر مشخصی دارد. در خرید اعتباری، علاوه بر سفارش فروشگاه، وضعیت تراکنش سرویس اقساطی نیز باید اصلاح شود.
به همین دلیل قبل از راهاندازی اسنپپی یا تربپی باید فرایند Cancel و Refund بررسی شود.
پشتیبان فروشگاه باید بداند در هر وضعیت چه اقدامی انجام دهد و چه زمانی مشتری باید با سرویس اعتباری در ارتباط باشد.
مدیریت نادرست این بخش میتواند تجربه خرید خوبی را به یک پرونده پشتیبانی طولانی تبدیل کند.
مقایسه اسنپپی و تربپی از دید صاحب فروشگاه
برای صاحب فروشگاه، مقایسه نهایی را میتوان در چند محور خلاصه کرد.
اسنپپی از یک اکوسیستم مصرفکننده بسیار گسترده میآید و شبکه پذیرندگان آنلاین و حضوری بزرگی ایجاد کرده است. مدل چهارقسطی آن برای مشتری بهصورت بدون سود و کارمزد معرفی میشود.
تربپی نیز مدل چهارقسطی را در کنار اکوسیستم جستوجو و مقایسه محصول ترب ارائه میکند و برای فروشگاههایی که مشتریان زیادی از ترب دریافت میکنند میتواند همراستایی جذابی با مسیر خرید ایجاد کند.
اما تفاوت نهایی هر فروشگاه در قرارداد پذیرندگی، حاشیه سود، نوع کالا، میانگین مبلغ سفارش و رفتار مشتریان آن مشخص میشود.
بنابراین نمیتوان یک پاسخ یکسان برای تمام فروشگاهها ارائه کرد.
اسنپپی بهتر است یا تربپی؟
پاسخ به این سؤال وابسته به مدل کسبوکار فروشگاه است.
اگر هدف شما فقط ارائه خرید اقساطی باشد، هر دو سرویس میتوانند بهعنوان گزینه قابل بررسی مطرح باشند.
اگر فروشگاه شما مشتریان زیادی از ترب دریافت میکند، ارزش اکوسیستم تربپی برایتان بیشتر میشود.
اگر مشتریان شما حضور گستردهای در اکوسیستم اسنپ دارند، اسنپپی میتواند مزیت متفاوتی ایجاد کند.
و اگر از نظر قراردادی امکان فعالسازی هر دو وجود داشته باشد، لازم نیست انتخاب را الزاماً به یکی محدود کنید.
میتوانید هر دو را فعال کرده و پس از چند ماه با داده واقعی تصمیم بگیرید که هرکدام چه سهمی از سفارشها و سود فروشگاه ایجاد کردهاند.
این روش بسیار دقیقتر از انتخاب براساس شهرت برند یا یک جدول مقایسه عمومی است.
هنگام انتخاب درگاه اقساطی چه سؤالاتی از سرویس بپرسیم؟
قبل از امضای قرارداد، فروشگاه بهتر است پاسخ روشن چند موضوع را دریافت کند: نرخ و ساختار کامل هزینه پذیرندگی، مالیات خدمات، زمان دقیق تسویه، نحوه برخورد با سفارش مرجوعی، فرایند لغو تراکنش، پشتیبانی فنی، شرایط استفاده از لوگو و نام سرویس، محدودیت دسته کالا، حداقل و حداکثر مبلغ تراکنش، نحوه گزارشگیری، مسئولیت تراکنشهای مشکوک و فرایند تطبیق مالی.
این موارد در عمل میتوانند از تفاوت چند درصدی در یک جدول عمومی مهمتر باشند.
سئو و صفحه اختصاصی خرید اقساطی
اگر اسنپپی یا تربپی را به فروشگاه اضافه کردهاید، بهتر است فقط به نمایش لوگوی آنها در Checkout اکتفا نکنید.
برای هر سرویس یک صفحه راهنمای اختصاصی ایجاد کنید.
برای مثال صفحهای با موضوع «خرید اقساطی با اسنپپی» میتواند نحوه خرید، تعداد اقساط، مسیر انتخاب درگاه و پرسشهای مشتری را توضیح دهد.
همین کار را برای تربپی انجام دهید.
این صفحات علاوه بر کمک به مشتری، میتوانند برای عبارتهایی مانند «خرید قسطی با اسنپ پی»، «درگاه پرداخت اقساطی اسنپ پی»، «خرید با ترب پی» و «درگاه پرداخت اقساطی ترب پی» نیز ساختار محتوایی مناسبی ایجاد کنند.
از صفحه محصولات نیز میتوان به این راهنماها لینک داخلی داد.
جمعبندی مقایسه درگاه پرداخت اقساطی اسنپپی و تربپی
درگاه پرداخت اقساطی اسنپ پی و درگاه پرداخت اقساطی ترب پی هر دو بخشی از روند گسترش خرید اعتباری آنلاین در ایران هستند.
در مدل رایج، مشتری میتواند مبلغ خرید را به چند بخش تقسیم کند و بهجای پرداخت کامل در لحظه سفارش، آن را در چهار مرحله پرداخت کند.
اسنپپی بر بستر اکوسیستم گسترده اسنپ فعالیت میکند، در حالی که تربپی به اکوسیستم جستوجو و مقایسه محصول ترب متصل است.
برای مشتری، مهمترین مزیت هر دو سرویس کاهش فشار پرداخت یکجای مبلغ است.
اما برای فروشگاه، مقایسه پیچیدهتر است.
کارمزد پذیرندگی، زمان تسویه، کیفیت API، فرایند لغو و استرداد، شبکه کاربران، نرخ موفقیت تراکنش، متوسط ارزش سفارش و نرخ تبدیل باید همزمان بررسی شوند.
به همین دلیل پاسخ حرفهای به سؤال «اسنپپی بهتر است یا تربپی؟» این نیست که بدون بررسی کسبوکار یکی از آنها را برنده اعلام کنیم.
فروشگاه باید شرایط قرارداد هر دو سرویس را دریافت کند، هزینه واقعی را محاسبه کند و ببیند مشتریان خودش از کدام روش بیشتر استفاده میکنند.
در بسیاری از فروشگاههای اینترنتی، استفاده از چند روش پرداخت میتواند گزینه منطقیتری باشد؛ زیرا مشتری با توجه به اعتبار و ترجیح شخصی خود انتخاب میکند.
در نهایت، بهترین درگاه پرداخت اقساطی سرویسی است که در کنار تجربه خرید ساده، از نظر اقتصادی نیز برای فروشگاه پایدار باشد.
سوالات متداول درباره اسنپپی و تربپی
درگاه پرداخت اقساطی اسنپ پی چیست؟
اسنپپی یک سرویس خرید اعتباری است که مشتری واجد شرایط میتواند از اعتبار خود برای خرید از پذیرندگان استفاده کند. در مدل رایج چهارقسطی، بخشی از مبلغ در زمان خرید و باقی آن در اقساط بعدی پرداخت میشود.
درگاه پرداخت اقساطی ترب پی چیست؟
تربپی سرویس خرید اعتباری مرتبط با اکوسیستم ترب است. فروشگاههای پذیرنده میتوانند تربپی را بهعنوان یکی از روشهای پرداخت خود ارائه کنند تا مشتری واجد شرایط خرید را بهصورت اقساطی انجام دهد.
خرید با اسنپپی چند قسط است؟
در مدل چهارقسطی رایج اسنپپی، مبلغ در چهار قسط پرداخت میشود و اسنپپی آن را بدون سود و کارمزد برای مشتری معرفی میکند.
خرید با تربپی چند قسط است؟
مدل رایج تربپی چهارقسطی است؛ قسط اول هنگام خرید و سه قسط بعدی در سررسیدهای ماهانه پرداخت میشوند.
آیا اسنپپی برای مشتری سود یا کارمزد دارد؟
اسنپپی مدل خرید چهارقسطی خود را بدون سود و کارمزد برای مشتری معرفی کرده است. شرایط سایر طرحهای اعتباری ممکن است متفاوت باشد و باید شرایط همان طرح بررسی شود.
آیا تربپی نیاز به چک و ضامن دارد؟
منابع فروشگاههای متصل به تربپی، مدل رایج چهارقسطی آن را بدون چک و ضامن معرفی میکنند. شرایط اعتبار هر کاربر توسط سرویس تعیین میشود.
آیا میتوان اسنپپی و تربپی را همزمان روی فروشگاه داشت؟
در صورت تأیید پذیرندگی و نبود محدودیت قراردادی، از نظر فنی امکان ارائه چند روش پرداخت در یک فروشگاه وجود دارد. شرایط قرارداد هر پذیرنده باید جداگانه بررسی شود.
کارمزد اسنپپی برای فروشگاه چقدر است؟
هزینه پذیرندگی و شرایط تسویه میتواند قراردادی باشد. بهتر است نرخ جاری مستقیماً از قرارداد رسمی فروشگاه استخراج شود و به اعداد قدیمی موجود در سایتهای دیگر اتکا نشود.
کارمزد تربپی برای فروشگاه چقدر است؟
این موضوع نیز باید براساس قرارداد جاری پذیرندگی بررسی شود. زمان تسویه و سایر شرایط تجاری میتوانند در هزینه نهایی فروشگاه مؤثر باشند.
برای فروشگاه اینترنتی اسنپپی بهتر است یا تربپی؟
پاسخ به نوع محصولات، مشتریان، میزان ورودی از ترب، استفاده مشتریان از اسنپ، هزینه قرارداد و نرخ تبدیل هر سرویس بستگی دارد. اگر امکان فعالسازی هر دو وجود داشته باشد، بررسی عملکرد واقعی هر دو میتواند تصمیم دقیقتری ایجاد کند.
آیا داشتن درگاه اقساطی باعث افزایش فروش میشود؟
درگاه اقساطی میتواند مانع پرداخت یکجای مبلغ را کاهش دهد و در بعضی فروشگاهها به بهبود نرخ تبدیل کمک کند؛ اما نتیجه نهایی به قیمت، اعتماد مشتری، کیفیت فروشگاه، تجربه Checkout و نوع کالا نیز وابسته است.
آخرین بهروزرسانی: ۵ مهر ۱۴۰۵